← Tous les textes du Grand Oral
MathsHLPPC
En terminale, le nombre dérivé se définit comme une limite, et l'on calcule $f'(x)$ sans se poser de questions. Pourtant, cette définition est arrivée très tard : près de deux siècles après l'invention du calcul différentiel par Newton et Leibniz. Entre les deux, les mathématiciens ont calculé avec des « infiniment petits », des quantités plus petites que tout nombre mais pas nulles, dont personne ne savait dire ce qu'elles étaient. Le calcul marchait très bien, et ses fondements faisaient scandale.
Ce texte suit cette histoire en refaisant les calculs de chaque époque, puis en démontrant les résultats comme on le fait aujourd'hui. Il rassemble des connaissances ; à chacun d'y choisir une direction et d'y construire sa question.
- Le problème : une vitesse à un instant
- Newton, Leibniz et les infiniment petits
- La querelle de priorité
- Les critiques : Rolle, Voltaire, Berkeley
- La réponse par la limite
- Le nombre dérivé, démontré comme en terminale
- Le retour des infinitésimaux
- Pourquoi les physiciens écrivent encore dx
- Des directions pour construire sa question
Un objet lâché sans vitesse tombe, en négligeant l'air, d'une distance $d(t) = 4{,}9\,t^2$ (en mètres, $t$ en secondes). Quelle est sa vitesse à l'instant $t = 3$ ?
Une vitesse moyenne se calcule sans difficulté : c'est une distance divisée par une durée. Entre $3$ et $4$ secondes, l'objet parcourt $d(4) - d(3) = 78{,}4 - 44{,}1 = 34{,}3$ m, soit une vitesse moyenne de $34{,}3$ m/s. Sur des durées de plus en plus courtes :
| durée $h$ (s) | $1$ | $0{,}1$ | $0{,}01$ | $0{,}001$ |
|---|---|---|---|---|
| vitesse moyenne (m/s) | $34{,}3$ | $29{,}89$ | $29{,}449$ | $29{,}4049$ |
Les valeurs semblent s'approcher de $29{,}4$ m/s. Mais la vitesse à l'instant $t = 3$ correspondrait à une durée nulle, et donc à la division $\dfrac{0}{0}$, qui n'a pas de sens. Le même obstacle se présente pour la tangente à une courbe : une droite passant par deux points de la courbe infiniment proches. C'est le paradoxe de la flèche de Zénon, déjà discuté dans l'Antiquité (voir Aristote et l'infini, les paradoxes de Zénon).
Au XIVe siècle, Nicole Oresme représentait déjà une vitesse qui varie et calculait des distances par des aires (voir Nicole Oresme). Au XVIIe siècle, Cavalieri, Roberval, Fermat et Pascal calculent des aires et des tangentes par des méthodes ingénieuses (voir La méthode des indivisibles). Mais chaque problème demande sa propre astuce. Newton et Leibniz vont en faire un calcul : des règles qui s'appliquent mécaniquement.
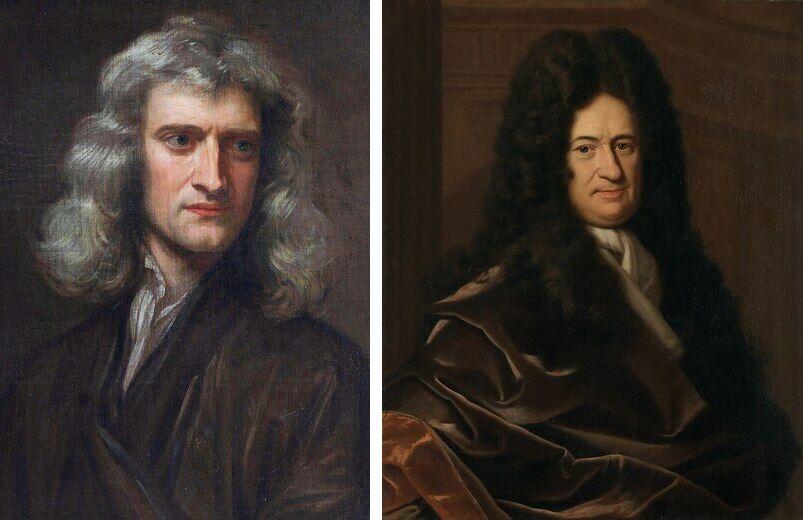
Isaac Newton (1643-1727) met au point sa méthode vers 1665-1666, pendant que l'université de Cambridge est fermée à cause de la peste. Il pense en mouvement : une quantité $x$ « coule » avec le temps, c'est une fluente ; sa vitesse d'écoulement est sa fluxion, notée avec un point au-dessus de la lettre, $\dot{x}$. Les physiciens utilisent encore cette notation pour une dérivée par rapport au temps.
Pour calculer, Newton ajoute à $x$ un accroissement minuscule qu'il note $o$ (la lettre o). Dans son De quadratura curvarum, publié en 1704, il traite $x^n$ : il développe $(x+o)^n$, retranche $x^n$, divise par $o$, puis « laisse les accroissements s'évanouir ». Il parle de la dernière raison des accroissements évanouissants : le rapport qu'ils ont au moment où ils disparaissent. Ses travaux, très peu publiés, circulent d'abord en manuscrits entre quelques savants anglais.
Gottfried Wilhelm Leibniz (1646-1716), philosophe et diplomate allemand, apprend les mathématiques à Paris auprès de Huygens entre 1672 et 1676 et lit les travaux de Pascal. Dans ses notes de l'automne 1675 apparaissent les deux signes que nous utilisons toujours : $\int$ (un S allongé, pour « somme ») et $\mathrm{d}$ (pour « différence »). Il publie sa méthode en 1684, dans la revue savante de Leipzig Acta Eruditorum, sous le titre Nova methodus pro maximis et minimis (« Nouvelle méthode pour les maxima et les minima »).
Pour Leibniz, $\mathrm{d}x$ est une différence infiniment petite entre deux valeurs voisines de $x$, et $\mathrm{d}y$ la différence correspondante des valeurs de $y$. La pente de la tangente est leur quotient $\dfrac{\mathrm{d}y}{\mathrm{d}x}$. Sa règle de calcul tient en une phrase : on calcule la différence exacte, puis on néglige les termes infiniment plus petits que les autres.
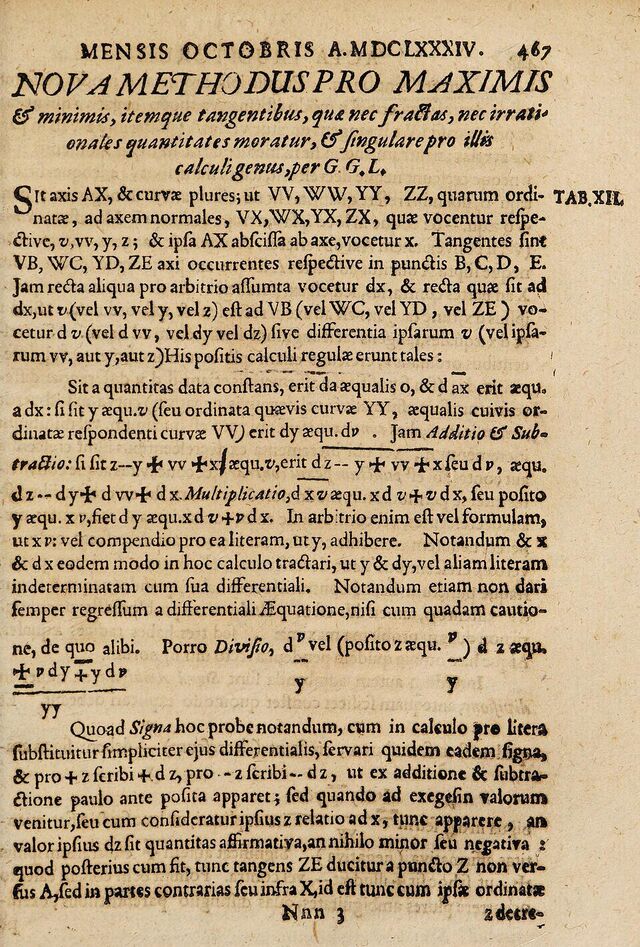
Prenons $y = x^2$. Quand $x$ devient $x + \mathrm{d}x$, $y$ devient $(x + \mathrm{d}x)^2$.
Étape 1 : la différence exacte. On développe avec l'identité remarquable :
$$\mathrm{d}y = (x+\mathrm{d}x)^2 - x^2$$ $$\mathrm{d}y = x^2 + 2x\,\mathrm{d}x + (\mathrm{d}x)^2 - x^2$$ $$\mathrm{d}y = 2x\,\mathrm{d}x + (\mathrm{d}x)^2.$$Étape 2 : on néglige. Si $\mathrm{d}x$ est infiniment petit, $(\mathrm{d}x)^2$ est infiniment petit par rapport à $\mathrm{d}x$ : Leibniz l'efface. Il reste $\mathrm{d}y = 2x\,\mathrm{d}x$, donc
$$\frac{\mathrm{d}y}{\mathrm{d}x} = 2x.$$C'est bien la dérivée de $x^2$ que donne le cours. La figure suivante montre ce calcul sur un carré de côté $x = 2$ qui grandit de $\mathrm{d}x$ : l'aire gagnée est formée de deux bandes d'aire $x\,\mathrm{d}x$ et d'un petit carré d'aire $(\mathrm{d}x)^2$. Quand $\mathrm{d}x$ diminue, le petit carré devient négligeable devant les bandes.
Même méthode avec $y = x^3$. Le développement $(a+b)^3 = a^3 + 3a^2b + 3ab^2 + b^3$ donne :
$$\mathrm{d}y = (x+\mathrm{d}x)^3 - x^3$$ $$\mathrm{d}y = 3x^2\,\mathrm{d}x + 3x\,(\mathrm{d}x)^2 + (\mathrm{d}x)^3.$$Les deux derniers termes sont infiniment petits devant le premier : on les efface, et $\dfrac{\mathrm{d}y}{\mathrm{d}x} = 3x^2$. Géométriquement, un cube de côté $x$ qui grandit gagne trois plaques de volume $x^2\,\mathrm{d}x$, trois baguettes de volume $x\,(\mathrm{d}x)^2$ et un petit cube de volume $(\mathrm{d}x)^3$.
L'article de 1684 donne la règle $\mathrm{d}(xv) = x\,\mathrm{d}v + v\,\mathrm{d}x$. Son calcul est le même : quand $x$ et $v$ augmentent de $\mathrm{d}x$ et $\mathrm{d}v$,
$$\mathrm{d}(xv) = (x+\mathrm{d}x)(v+\mathrm{d}v) - xv$$ $$\mathrm{d}(xv) = x\,\mathrm{d}v + v\,\mathrm{d}x + \mathrm{d}x\,\mathrm{d}v,$$et le produit $\mathrm{d}x\,\mathrm{d}v$, infiniment plus petit, est effacé. C'est la formule du cours $(uv)' = u'v + uv'$. Toute la force de la notation est là : des règles simples, qu'on applique sans réfléchir, et qui donnent les bonnes réponses. Les frères Jacques et Jean Bernoulli s'en emparent, et en 1696 le marquis de L'Hôpital publie à Paris le premier manuel, au titre éloquent : Analyse des infiniment petits pour l'intelligence des lignes courbes.
Newton a trouvé sa méthode vers 1665-1666 mais ne l'a pas publiée ; Leibniz a trouvé la sienne vers 1675 et l'a publiée en 1684. Les deux hommes ont échangé deux lettres en 1676, par l'intermédiaire du secrétaire de la Royal Society, et Leibniz a vu certains manuscrits de Newton lors d'un séjour à Londres. Au début du XVIIIe siècle, des partisans de Newton accusent Leibniz de plagiat.
En 1712, Leibniz, lui-même membre de la Royal Society de Londres, demande à celle-ci de trancher. La Société nomme une commission qui rend son rapport en quelques semaines et le publie au début de 1713 sous le titre Commercium epistolicum : Newton est déclaré premier inventeur. Or le président de la Royal Society est… Newton lui-même, qui a guidé le travail de la commission et rédigé, anonymement, le compte rendu élogieux paru en 1715.
Les historiens s'accordent aujourd'hui sur une découverte indépendante : Newton le premier, Leibniz le premier à publier, avec une notation bien meilleure. La querelle a eu un effet durable : par fidélité à Newton, les mathématiciens anglais ont gardé les points de Newton et se sont coupés pendant un siècle des progrès du continent, qui utilisait les $\mathrm{d}$ de Leibniz.
Reprenons le calcul de $x^2$ à la manière de Newton, avec un accroissement $o$ :
$$\frac{(x+o)^2 - x^2}{o} = \frac{2xo + o^2}{o} = 2x + o.$$Ce calcul contient deux hypothèses contradictoires :
- pour diviser par $o$, il faut que $o$ ne soit pas nul ;
- pour passer de $2x + o$ à $2x$, on fait comme si $o$ était nul.
Chez Leibniz, la même difficulté prend une autre forme : si $(\mathrm{d}x)^2$ n'est pas nul, l'égalité $\mathrm{d}y = 2x\,\mathrm{d}x$ est fausse ; s'il est nul, alors $\mathrm{d}x$ aussi, et le quotient $\dfrac{\mathrm{d}y}{\mathrm{d}x}$ vaut $\dfrac{0}{0}$. Leibniz lui-même hésitait : il parlait parfois de « fictions utiles ». Euler, au milieu du XVIIIe siècle, assume l'autre branche : pour lui les infiniment petits sont de vrais zéros, et le calcul différentiel est un calcul sur les rapports entre zéros.
À Paris, le livre de L'Hôpital provoque un débat à l'Académie royale des sciences entre 1700 et 1706. Michel Rolle (1652-1719), connu aujourd'hui pour le théorème qui porte son nom, attaque le nouveau calcul : il le juge mal fondé et présente des exemples de courbes où, selon lui, la méthode conduit à des erreurs. Pierre Varignon défend Leibniz, Joseph Saurin répond aux exemples de Rolle, et l'Académie finit par faire cesser la dispute. Selon Fontenelle, Rolle se serait ensuite rallié au calcul ; ce récit est à prendre avec prudence.
En 1734, dans ses Lettres philosophiques, Voltaire présente au public français la science de Newton, qu'il admire. Dans la lettre « Sur l'infini et sur la chronologie », il décrit le calcul différentiel et intégral ainsi :
« C'est l'art de nombrer et de mesurer avec exactitude ce dont on ne peut pas même concevoir l'existence. »
Puis il s'amuse : « ne croiriez-vous pas qu'on veut se moquer de vous, quand on vous dit qu'il y a des lignes infiniment grandes qui forment un angle infiniment petit ? » Voltaire ne rejette pas le calcul : il souligne qu'il donne des résultats exacts à partir d'objets inimaginables, et conclut que c'est par cette « géométrie de l'infini » que Newton a obtenu ses plus grandes découvertes.
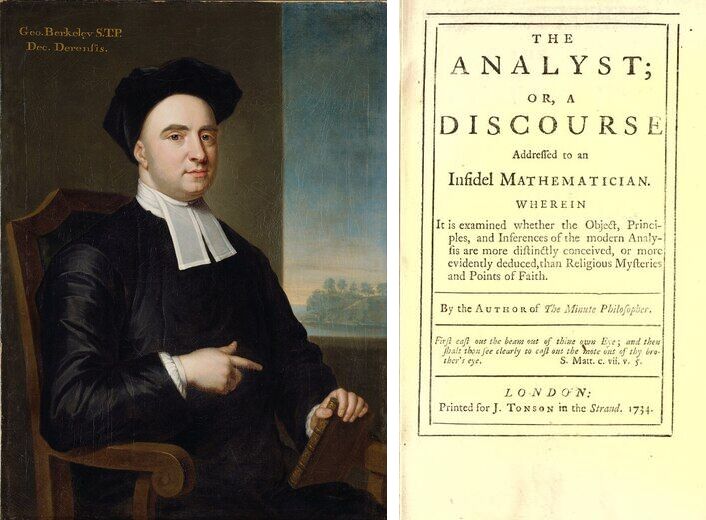
La même année, le philosophe irlandais George Berkeley (1685-1753), évêque anglican, publie The Analyst (« L'Analyste »), sous-titré Discours adressé à un mathématicien incroyant. Le mathématicien visé serait Edmond Halley, l'ami de Newton, réputé athée. Le raisonnement de Berkeley est habile : les mathématiciens reprochent aux croyants d'accepter des mystères ; or eux-mêmes acceptent des objets qu'ils ne savent pas définir. Leur foi dans les fluxions n'est donc pas plus rationnelle que la foi religieuse.
Sur le fond, Berkeley pointe exactement la contradiction vue plus haut : Newton suppose $o$ non nul pour diviser, puis nul pour conclure. Ce changement d'hypothèse en cours de raisonnement serait refusé dans n'importe quelle démonstration. Il écrit, à propos des accroissements évanouissants :
« Ils ne sont ni des quantités finies, ni des quantités infiniment petites, ni pourtant rien. Ne pourrions-nous pas les appeler les fantômes des quantités disparues ? »
Berkeley ne dit pas que les résultats sont faux : il les reconnaît justes, mais soutient qu'ils sont obtenus par une compensation d'erreurs, deux fautes qui s'annulent. Les réponses des partisans de Newton (Jurin, puis Maclaurin en 1742) ne règlent pas vraiment la question. Elle restera ouverte pendant près d'un siècle.
La solution consiste à ne plus jamais poser $o = 0$, ni parler d'infiniment petit, mais à regarder ce qui se passe quand $h$ s'approche de $0$ sans jamais l'atteindre. Elle se construit en plusieurs étapes.
- D'Alembert (1717-1783), dans les articles « Différentiel » (1754) et « Limite » (1765) de l'Encyclopédie, affirme que le calcul différentiel ne porte pas sur des quantités infiniment petites mais sur les limites des rapports de différences finies. L'idée est juste, mais il ne donne pas de définition précise de la limite.
- Lagrange (1736-1813), dans sa Théorie des fonctions analytiques (1797), tente de se passer complètement des infinitésimaux en définissant les dérivées par les coefficients d'un développement en série. C'est lui qui introduit les notations $f'(x)$ et $f''(x)$. Sa tentative ne convainc pas, car toutes les fonctions ne se développent pas en série.
- Bolzano (1817) puis Cauchy (1789-1857), dans son Cours d'analyse de l'École polytechnique (1821), placent la limite au centre : une quantité variable a pour limite un nombre si elle finit par en différer aussi peu que l'on veut. En 1823, Cauchy définit la dérivée comme la limite du rapport $\dfrac{f(x+h)-f(x)}{h}$ quand $h$ tend vers $0$.
- Weierstrass (1815-1897), dans ses cours de Berlin des années 1860, remplace les mots « s'approche » et « aussi peu que l'on veut », encore liés au mouvement, par des inégalités sur des nombres, avec la lettre $\varepsilon$ (epsilon) : c'est la définition utilisée depuis.
Avec la limite, l'objection de Berkeley disparaît : le quotient n'est jamais calculé pour $h = 0$ ; il est défini pour $h \neq 0$, et l'on étudie le nombre dont il s'approche. Il n'y a plus de contradiction, plus d'objet mystérieux : seulement des nombres réels et des inégalités. Le prix à payer est une définition plus abstraite, qui a mis près de deux siècles à mûrir.
En terminale, une suite $(u_n)$ a pour limite le réel $\ell$ si tout intervalle ouvert contenant $\ell$ contient tous les termes de la suite à partir d'un certain rang. Il suffit de le vérifier pour les intervalles $]\ell - \varepsilon\,;\,\ell + \varepsilon[$, avec $\varepsilon > 0$ : la suite finit par rester à une distance de $\ell$ plus petite que $\varepsilon$, aussi petit que soit $\varepsilon$.
Le nombre dérivé de $f$ en $a$ est la limite, quand $h$ tend vers $0$ (avec $h \neq 0$), du taux d'accroissement
$$\tau(h) = \frac{f(a+h) - f(a)}{h}.$$Étape 1 : simplifier le taux pour $h \neq 0$.
$$\tau(h) = \frac{(3+h)^2 - 9}{h} = \frac{6h + h^2}{h}.$$Comme $h \neq 0$, on peut diviser par $h$ en toute légitimité : $\tau(h) = 6 + h$. C'est le calcul de Newton, mais on n'a jamais supposé $h = 0$.
Étape 2 : des valeurs. Pour $h = 0{,}1$, $0{,}01$ et $0{,}001$, on obtient $6{,}1$, $6{,}01$ et $6{,}001$.
Étape 3 : la limite, avec une suite. Prenons $h_n = \dfrac{1}{n}$ pour $n \geqslant 1$. Alors $\tau(h_n) = 6 + \dfrac{1}{n}$. Soit $\varepsilon > 0$. L'écart à $6$ vaut
$$\left|\tau(h_n) - 6\right| = \frac{1}{n},$$et $\dfrac{1}{n} < \varepsilon$ dès que $n > \dfrac{1}{\varepsilon}$. Par exemple, pour $\varepsilon = 0{,}001$, tous les termes à partir du rang $1\,001$ sont dans $]5{,}999\,;\,6{,}001[$. Le même raisonnement vaut pour toute suite $(h_n)$ de réels non nuls qui tend vers $0$ : $\tau(h_n) = 6 + h_n$ tend vers $6$. Donc $f'(3) = 6$.
Dans l'exemple de la chute, $d(t) = 4{,}9\,t^2$, le même calcul donne une vitesse à l'instant $3$ égale à $4{,}9 \times 6 = 29{,}4$ m/s, la valeur que suggérait le tableau du début.
Soit $f(x) = x^3$ et $a$ un réel. Pour $h \neq 0$, avec le développement de $(a+h)^3$ :
$$\tau(h) = \frac{3a^2h + 3ah^2 + h^3}{h},$$ $$\tau(h) = 3a^2 + 3ah + h^2.$$Soit $(h_n)$ une suite de réels non nuls de limite $0$. Par les opérations sur les limites, $3ah_n$ tend vers $0$ et $h_n^2$ tend vers $0$, donc $\tau(h_n)$ tend vers $3a^2$. Ainsi $f'(a) = 3a^2$ : c'est le résultat de Leibniz. Les termes $3ah$ et $h^2$ qu'il « négligeait » sont bien présents, mais ils tendent vers $0$ : la limite justifie, après coup, ce que Leibniz faisait d'instinct.
Un ordinateur ne peut pas calculer une limite : il calcule des taux pour des $h$ de plus en plus petits. Le programme ci-dessous calcule le taux de $x^3$ en $2$, dont la limite est $3 \times 2^2 = 12$, pour $h = 10^{-1}$, $10^{-2}$, … jusqu'à $10^{-16}$.
Le taux s'approche de $12$ jusqu'à $h$ de l'ordre de $10^{-8}$, puis se dégrade, et finit par valoir $0$ : la machine ne garde qu'environ $16$ chiffres significatifs, et $2 + h$ devient égal à $2$ quand $h$ est trop petit. Le vrai calcul de la dérivée ne peut pas se faire « avec un $h$ très petit » ; il demande un raisonnement sur la limite, comme ci-dessus.
Pendant un siècle, les infiniment petits semblaient définitivement bannis. En 1961, le logicien Abraham Robinson (1918-1974) montre qu'on peut pourtant les rendre parfaitement rigoureux : c'est l'analyse non standard.
Son idée, décrite en mots : on construit, à l'aide de la logique mathématique, un ensemble de nombres plus grand que celui des réels, les hyperréels. Il contient les réels habituels, mais aussi des nombres $\varepsilon$ strictement positifs et plus petits que $1$, que $\dfrac{1}{2}$, que $\dfrac{1}{1\,000\,000}$, que tout $\dfrac{1}{n}$ : de vrais infinitésimaux. Les règles de calcul habituelles y restent valables, et tout hyperréel « fini » est infiniment proche d'un unique réel, appelé sa partie standard.
Le calcul de Leibniz devient alors exact. Pour $f(x) = x^2$ et $\varepsilon$ infinitésimal non nul :
$$\frac{(x+\varepsilon)^2 - x^2}{\varepsilon} = 2x + \varepsilon,$$et la dérivée est la partie standard de $2x + \varepsilon$, c'est-à-dire $2x$. On ne pose plus $\varepsilon = 0$ : on prend le réel le plus proche, ce qui est une opération bien définie. La construction elle-même fait appel à des outils de logique bien au-delà du lycée, et c'est là que se cache la difficulté.
Robinson montre que tout théorème sur les réels démontré avec des infinitésimaux pourrait aussi l'être avec des limites : les deux méthodes donnent les mêmes résultats. Leibniz n'avait donc pas tort, il lui manquait les outils pour se justifier. Des manuels d'université ont été écrits ainsi, comme celui de Jerome Keisler en 1976, mais l'enseignement est resté fidèle aux limites.
En physique-chimie, on écrit couramment $v = \dfrac{\mathrm{d}x}{\mathrm{d}t}$ et $a = \dfrac{\mathrm{d}v}{\mathrm{d}t}$. Pour un mathématicien d'aujourd'hui, c'est une simple notation de la dérivée ; pour un physicien, $\mathrm{d}t$ garde souvent le sens de Leibniz : une durée assez courte pour que la vitesse n'y varie pas. Cette lecture est très efficace, pour plusieurs raisons.
- Les unités se lisent dans la notation. $\mathrm{d}x$ est en mètres, $\mathrm{d}t$ en secondes, donc $\dfrac{\mathrm{d}x}{\mathrm{d}t}$ est en m/s.
- Les formules ressemblent à des fractions. La dérivée d'une fonction composée, $\big(f(g(x))\big)' = g'(x)\,f'(g(x))$, s'écrit avec Leibniz $\dfrac{\mathrm{d}y}{\mathrm{d}x} = \dfrac{\mathrm{d}y}{\mathrm{d}u} \times \dfrac{\mathrm{d}u}{\mathrm{d}x}$, comme si l'on simplifiait par $\mathrm{d}u$.
- On « sépare les variables ». Pour la décroissance radioactive, $\dfrac{\mathrm{d}N}{\mathrm{d}t} = -\lambda N$, le physicien écrit $\dfrac{\mathrm{d}N}{N} = -\lambda\,\mathrm{d}t$, puis intègre des deux côtés : $\ln N = -\lambda t + C$, d'où $N(t) = N_0\,\mathrm{e}^{-\lambda t}$. Le résultat est juste, et le cours de terminale le justifie autrement : les solutions de $y' = ay$ sont les fonctions $x \mapsto C\mathrm{e}^{ax}$ (voir La radioactivité).
- Les intégrales se construisent par petits morceaux. Le travail d'une force variable se pense comme une somme de petits travaux $F(x)\,\mathrm{d}x$ : c'est le sens du signe $\int$ de Leibniz, une somme de termes infiniment petits, qui devient en terminale l'intégrale $\displaystyle\int_a^b F(x)\,\mathrm{d}x$.
Les physiciens utilisent ainsi les infinitésimaux comme un outil de pensée, en sachant que les mathématiciens disposent d'une justification rigoureuse. L'analyse non standard montre d'ailleurs que cette manière de raisonner peut, elle aussi, être rendue exacte.
Ce texte n'est pas un Grand Oral. Il rassemble des connaissances dans lesquelles chacun peut choisir une direction, la creuser et formuler sa propre question. Quelques directions possibles :
- Mathématiques : le calcul de Leibniz comparé à la démonstration par la limite ; la définition de la limite d'une suite et son usage pour le nombre dérivé ; la règle du produit démontrée des deux façons ; les limites du calcul sur ordinateur.
- Philosophie : peut-on raisonner juste avec des objets qu'on ne sait pas définir ? L'argument de Berkeley comparant la foi et la science ; l'infini en puissance et l'infini en acte depuis Aristote ; l'efficacité d'une méthode suffit-elle à la justifier ? L'ironie de Voltaire.
- Histoire des sciences : la querelle Newton-Leibniz et le rôle des académies ; le temps qu'il faut à une idée pour devenir rigoureuse.
- Physique-chimie : la vitesse instantanée ; la notation de Leibniz en physique ; la séparation des variables et les équations différentielles.
Le jury peut interroger sur les chapitres de spécialité mobilisés. Avec ce thème, il est utile de connaître parfaitement : la définition de la limite d'une suite et les opérations sur les limites ; le taux d'accroissement, le nombre dérivé et la tangente ; les dérivées des fonctions usuelles, du produit et de la composée ; l'équation différentielle $y' = ay$ ; l'intégrale et les primitives.
Pour réviser ces chapitres, l'application Maths FlashBac reprend tout le cours de spécialité en cartes.
- Calcul infinitésimal, querelle Leibniz-Newton et analyse non standard (Wikipédia).
- Voltaire, Lettres philosophiques, lettre XVII, sur Wikisource.
- Sur ce site : La méthode des indivisibles, Aristote et l'infini, les paradoxes de Zénon, Nicole Oresme et La mécanique newtonienne.