← Tous les textes du Grand Oral
MathsPCSVTSES
Un promeneur qui a trop bu sort d'un café, dans une longue rue. À chaque pas, il avance ou recule au hasard, avec la même probabilité. Où sera-t-il après cent pas ? Reviendra-t-il un jour devant la porte du café ? En 1905, le statisticien Karl Pearson pose ce problème dans la revue Nature sous le nom de random walk, « marche au hasard ». On lui répond que la question est déjà résolue, et il conclut avec humour que l'endroit où l'on a le plus de chances de retrouver un homme ivre, s'il tient encore debout, est quelque part près de son point de départ.
Ce petit problème est devenu l'un des modèles les plus utilisés des sciences : le grain de pollen qui tremble dans l'eau, la molécule de parfum qui se disperse, la lumière qui sort du Soleil, le cours d'une action en bourse. Et la réponse tient en une formule de terminale : après $n$ pas, le marcheur est en général à une distance de l'ordre de $\sqrt{n}$.
Ce texte rassemble ces connaissances, avec les mathématiques de terminale : dénombrement, loi binomiale, espérance et variance, inégalité de Bienaymé-Tchebychev, suites récurrentes, algorithmique. Il ne propose pas de Grand Oral tout fait : à chacun d'y choisir une direction et d'y construire sa question.
On repère la rue par une droite graduée, la porte du café étant en $0$. À chaque pas, le marcheur fait $+1$ (vers la droite) avec la probabilité $\frac{1}{2}$, ou $-1$ (vers la gauche) avec la probabilité $\frac{1}{2}$, et les pas sont indépendants : le hasard ne se souvient pas des pas précédents. On note $S_n$ sa position après $n$ pas.
On peut coder une marche de $n$ pas par un mot de $n$ lettres D (droite) ou G (gauche). Par le principe multiplicatif, il y a $2^n$ marches possibles, toutes de même probabilité $\frac{1}{2^n}$.
Pour $n = 4$, il y a $2^4 = 16$ marches. La position finale ne dépend que du nombre de pas à droite : avec $k$ pas à droite et $4 - k$ à gauche, on arrive en $k - (4 - k) = 2k - 4$. On les range selon $k$ :
| pas à droite | marches | nombre | position |
|---|---|---|---|
| $0$ | GGGG | $1$ | $-4$ |
| $1$ | DGGG, GDGG, GGDG, GGGD | $4$ | $-2$ |
| $2$ | DDGG, DGDG, DGGD, GDDG, GDGD, GGDD | $6$ | $0$ |
| $3$ | GDDD, DGDD, DDGD, DDDG | $4$ | $2$ |
| $4$ | DDDD | $1$ | $4$ |
On lit la loi de $S_4$ :
| $s$ | $-4$ | $-2$ | $0$ | $2$ | $4$ |
|---|---|---|---|---|---|
| $P(S_4 = s)$ | $\frac{1}{16}$ | $\frac{4}{16}$ | $\frac{6}{16}$ | $\frac{4}{16}$ | $\frac{1}{16}$ |
Trois remarques, qui vont se généraliser :
- la position la plus probable est le point de départ, avec $\frac{6}{16} = 0{,}375$ : c'est la conclusion de Pearson ;
- après un nombre impair de pas, le marcheur ne peut pas être en $0$ : la position a toujours la parité de $n$ ;
- les nombres $1, 4, 6, 4, 1$ sont ceux de la ligne $4$ du triangle de Pascal.
Calculons aussi la moyenne des carrés des positions, qui mesure l'éloignement. Sur les $16$ marches, le carré de la position vaut $16$ une fois, $4$ quatre fois, $0$ six fois, $4$ quatre fois et $16$ une fois ; la somme de ces seize carrés est $16 + 16 + 0 + 16 + 16 = 64$, donc
$$E\left(S_4^2\right) = \frac{64}{16} = 4.$$On trouve exactement le nombre de pas. Ce n'est pas un hasard : on va démontrer que $E\left(S_n^2\right) = n$ pour tout $n$.
Notons $X$ le nombre de pas vers la droite parmi les $n$ pas. Chaque pas est une épreuve de Bernoulli (succès : « droite », de probabilité $\frac{1}{2}$), et les pas sont indépendants : $X$ suit la loi binomiale $\mathcal{B}\left(n ; \frac{1}{2}\right)$. Comme le marcheur fait $X$ pas à droite et $n - X$ à gauche,
$$S_n = X - (n - X) = 2X - n.$$Pour un entier $s$ de même parité que $n$, compris entre $-n$ et $n$, l'événement $\{S_n = s\}$ est donc l'événement $\left\{X = \frac{n+s}{2}\right\}$, d'où
$$P(S_n = s) = \binom{n}{\frac{n+s}{2}} \times \frac{1}{2^n}.$$Le coefficient binomial compte les chemins qui arrivent en $s$ : il faut choisir lesquels des $n$ pas vont à droite. C'est exactement le principe de la planche de Galton, où une bille rebondit à gauche ou à droite à chaque rangée de clous : une planche de Galton est une marche aléatoire.
Après $n = 2m$ pas, être en $0$, c'est avoir fait autant de pas à droite qu'à gauche, soit $m$ de chaque :
$$u_m = P(S_{2m} = 0) = \binom{2m}{m} \times \frac{1}{4^m}.$$| nombre de pas $2m$ | $2$ | $4$ | $10$ | $100$ | $10\,000$ |
|---|---|---|---|---|---|
| $P(S_{2m} = 0)$ | $0{,}5$ | $0{,}375$ | $0{,}246$ | $0{,}0796$ | $0{,}0080$ |
Étape 1. Avec $\binom{2m}{m} = \dfrac{(2m)!}{m!\,m!}$, on calcule le quotient de deux coefficients consécutifs, $Q = \binom{2m+2}{m+1} \div \binom{2m}{m}$ :
$$Q = \frac{(2m+2)!}{(m+1)!\,(m+1)!} \times \frac{m!\,m!}{(2m)!}.$$Étape 2. On simplifie avec $(2m+2)!$ $= (2m+2)(2m+1) \times (2m)!$ et $(m+1)! = (m+1) \times m!$ :
$$\begin{aligned} Q &= \frac{(2m+2)(2m+1)}{(m+1)^2} \\ &= \frac{2(2m+1)}{m+1}. \end{aligned}$$Étape 3. Comme $u_{m+1} = \binom{2m+2}{m+1} \times \frac{1}{4^{m+1}}$, on divise encore par $4$ :
$$\frac{u_{m+1}}{u_m} = \frac{2(2m+1)}{4(m+1)} = \frac{2m+1}{2m+2}.$$Étape 4. Ce quotient est strictement inférieur à $1$ (le numérateur est plus petit que le dénominateur) et les termes sont positifs : la suite $(u_m)$ est strictement décroissante.
On peut montrer, avec un outil hors programme (la formule de Stirling), que $u_m$ est proche de $\frac{1}{\sqrt{\pi m}}$ pour $m$ grand, donc tend vers $0$. Pour $m = 50$, $\frac{1}{\sqrt{50\pi}} \approx 0{,}0798$, très proche de $0{,}0796$.
Attention au contresens : que la probabilité d'être en $0$ à un instant donné tende vers $0$ ne veut pas dire que le marcheur ne revient pas. Le théorème de Pólya, plus loin, affirme au contraire qu'il revient, avec une probabilité égale à $1$, et même une infinité de fois.
Étape 1. Pour $X \sim \mathcal{B}\left(n ; \frac{1}{2}\right)$, le cours donne $E(X) = n \times \frac{1}{2} = \frac{n}{2}$ et $V(X) = n \times \frac{1}{2} \times \frac{1}{2} = \frac{n}{4}$.
Étape 2. Par linéarité de l'espérance, $E(S_n) = E(2X - n)$ $= 2E(X) - n$ $= 2 \times \frac{n}{2} - n = 0$.
Étape 3. Pour la variance, on utilise $V(aX + b) = a^2\,V(X)$ :
$$V(S_n) = 2^2 \times V(X) = 4 \times \frac{n}{4} = n.$$Étape 4. Comme $E(S_n) = 0$, on a $V(S_n) = E\left(S_n^2\right) - E(S_n)^2 = E\left(S_n^2\right)$, donc $E\left(S_n^2\right) = n$ : c'est le $4$ trouvé à la main pour quatre pas.
On peut aussi voir $S_n$ comme une somme $S_n = Y_1 + Y_2 + \dots + Y_n$, où $Y_i$ vaut $1$ ou $-1$ avec probabilité $\frac{1}{2}$. Chaque pas a pour espérance $1 \times \frac{1}{2} + (-1) \times \frac{1}{2} = 0$ et pour variance $1^2 \times \frac{1}{2} + (-1)^2 \times \frac{1}{2} - 0^2 = 1$ ; les pas étant indépendants, les variances s'ajoutent : $V(S_n) = 1 + 1 + \dots + 1 = n$.
L'écart type de la position est donc $\sigma(S_n) = \sqrt{n}$. C'est la distance « typique » au point de départ : après $100$ pas, de l'ordre de $10$ pas ; après $10\,000$ pas, de l'ordre de $100$ pas seulement. Le marcheur s'éloigne, mais de plus en plus lentement : pour aller deux fois plus loin, il lui faut quatre fois plus de pas.
L'inégalité de Bienaymé-Tchebychev dit que, pour toute variable aléatoire $Z$ et tout réel $\delta > 0$,
$$P\big(|Z - E(Z)| \geqslant \delta\big) \leqslant \frac{V(Z)}{\delta^2}.$$Étape 1. On applique l'inégalité à $Z = S_n$, avec $E(S_n) = 0$ et $V(S_n) = n$, pour $\delta = k\sqrt{n}$ (avec $k > 0$) :
$$P\big(|S_n| \geqslant k\sqrt{n}\big) \leqslant \frac{n}{k^2 n} = \frac{1}{k^2}.$$Étape 2. Pour $k = 2$, la probabilité d'être à plus de $2\sqrt{n}$ du départ est au plus $\frac{1}{4}$, quel que soit le nombre de pas. Pour $k = 10$, au plus $\frac{1}{100}$.
Étape 3. Avec $n = 100$ : la probabilité d'être à $20$ pas ou plus du café est au plus $0{,}25$. Le calcul exact avec la loi binomiale donne environ $0{,}057$ : l'inégalité est vraie, mais large, car elle s'applique à toutes les lois.
On en tire aussi la loi des grands nombres pour la position moyenne par pas, $\frac{S_n}{n}$. Pour tout $\varepsilon > 0$, en prenant $\delta = n\varepsilon$,
$$\begin{aligned} P\left(\left|\frac{S_n}{n}\right| \geqslant \varepsilon\right) &= P\big(|S_n| \geqslant n\varepsilon\big) \\ &\leqslant \frac{n}{n^2\varepsilon^2} = \frac{1}{n\varepsilon^2}. \end{aligned}$$Plus le nombre de pas est grand, plus il est probable que la position, divisée par le nombre de pas, soit proche de $0$. Cela n'empêche pas la position elle-même de s'éloigner, en $\sqrt{n}$ : $\sqrt{n}$ est grand, mais petit devant $n$.
La figure lance dix marcheurs de $400$ pas. L'axe horizontal est le temps (le numéro du pas), l'axe vertical la position. Les courbes en pointillés sont celles de $t \mapsto \sqrt{t}$ et $t \mapsto 2\sqrt{t}$ et leurs symétriques.
Le programme simule $2\,000$ marches de $100$ pas, et compare les fréquences observées aux probabilités calculées plus haut : retour en $0$ (environ $0{,}080$), moyenne des carrés (environ $100$), distance de $20$ ou plus (environ $0{,}057$). Chaque exécution donne des valeurs un peu différentes.
Une petite particule (un grain de poussière, un insecte qui avance au hasard dans un couloir) se déplace sur les positions $0, 1, 2, \dots, N$. Les positions $0$ et $N$ sont deux murs collants : dès qu'elle en touche un, elle s'y arrête. Elle part de la position $k$. Quelle est la probabilité $p_k$ qu'elle atteigne le mur $N$ avant le mur $0$ ?
Ce problème est très ancien : c'est, sous un autre habillage, le problème de la « ruine » qu'Huygens publie en 1657 dans le premier traité de probabilités imprimé. On le retrouve aujourd'hui en physique (une molécule absorbée par une paroi), en biologie (la disparition d'un gène dans une petite population, voir la dérive génétique) et en finance.
Étape 1 (les bords). Partie de $0$, la particule est déjà sur le mur $0$ : $p_0 = 0$. Partie de $N$, elle y est déjà : $p_N = 1$.
Étape 2 (le premier pas). Partie de $k$ (avec $0 < k < N$), elle va en $k + 1$ ou en $k - 1$ avec probabilité $\frac{1}{2}$, puis tout recommence de là. Par la formule des probabilités totales,
$$p_k = \frac{1}{2}\,p_{k+1} + \frac{1}{2}\,p_{k-1}.$$Étape 3. En multipliant par $2$ et en écrivant $2p_k = p_k + p_k$, on obtient $p_{k+1} - p_k = p_k - p_{k-1}$ : l'écart entre deux termes consécutifs est toujours le même. La suite $(p_k)$ est arithmétique.
Étape 4. Sa raison $r$ vérifie $p_N = p_0 + N r$, soit $1 = 0 + N r$, donc $r = \frac{1}{N}$ et $p_k = \frac{k}{N}$.
Partie du milieu, la particule a une chance sur deux d'atteindre chaque mur ; partie à $1$ cm d'un mur, dans un couloir de $1$ m, elle a $99$ chances sur $100$ de le toucher en premier. Rien de surprenant : sans courant d'air, la symétrie impose le résultat.
Notons $d_k$ le nombre moyen de pas avant de toucher un mur, en partant de $k$. Le même raisonnement sur le premier pas (un pas de fait, puis tout recommence) donne $d_0 = d_N = 0$ et
$$d_k = 1 + \frac{1}{2}\,d_{k+1} + \frac{1}{2}\,d_{k-1}.$$Étape 1. Les bords : $0 \times N = 0$ et $N \times 0 = 0$.
Étape 2. On développe les deux voisins, en faisant apparaître $k(N-k)$ :
$$\begin{aligned} d_{k+1} &= (k+1)(N-k-1) \\ &= k(N-k) + N - 2k - 1, \end{aligned}$$ $$\begin{aligned} d_{k-1} &= (k-1)(N-k+1) \\ &= k(N-k) - N + 2k - 1. \end{aligned}$$En ajoutant, les termes $N - 2k$ se compensent : $d_{k+1} + d_{k-1} = 2k(N-k) - 2$.
Étape 3. Donc $\frac{1}{2}\big(d_{k+1} + d_{k-1}\big) = k(N-k) - 1$, et en ajoutant $1$ on retrouve exactement $k(N-k) = d_k$ : la relation est vérifiée. On admet que cette relation, avec les deux bords, n'a qu'une solution.
Partie du milieu d'un couloir de $N = 20$ pas, la particule met en moyenne $10 \times 10 = 100$ pas pour s'arrêter : pour s'éloigner de $10$, il faut de l'ordre de $10^2$ pas. On retrouve la loi en $\sqrt{n}$.
Supposons maintenant qu'un courant d'air pousse un peu vers le mur $N$ : la particule va vers $k+1$ avec la probabilité $p = 0{,}55$ et vers $k - 1$ avec $q = 0{,}45$. Avec $\rho = \frac{q}{p}$, on peut vérifier, comme ci-dessus, que la solution est
$$p_k = \frac{1 - \rho^k}{1 - \rho^N}.$$Étape 1. Il suffit de vérifier que $a_k = 1 - \rho^k$ vérifie la relation (on divise ensuite par la constante $1 - \rho^N$). Comme $p + q = 1$ :
$$p\,a_{k+1} + q\,a_{k-1} = 1 - \rho^{k-1}\left(p\rho^2 + q\right).$$Étape 2. Or $p\rho^2 = p \times \frac{q^2}{p^2} = \frac{q^2}{p}$, donc
$$\begin{aligned} p\rho^2 + q &= \frac{q^2 + pq}{p} = \frac{q(q + p)}{p} \\ &= \frac{q}{p} = \rho. \end{aligned}$$Étape 3. Ainsi
$$\begin{aligned} p\,a_{k+1} + q\,a_{k-1} &= 1 - \rho^{k-1} \times \rho \\ &= 1 - \rho^k = a_k. \end{aligned}$$Les bords sont aussi vérifiés : $p_0 = 0$ et $p_N = 1$.
Les nombres sont frappants. Partie du milieu d'un couloir de $10$ pas, la particule atteint le mur $N$ en premier avec une probabilité d'environ $0{,}73$ ; dans un couloir de $20$ pas, environ $0{,}88$ ; et plus le couloir est long, plus cette probabilité est proche de $1$. Un déséquilibre de $55$ contre $45$, à peine visible sur un pas, devient presque une certitude sur une longue durée : c'est aussi pour cela qu'un jeu, même légèrement défavorable, finit presque sûrement par ruiner celui qui y joue longtemps.
Pour $p = 0{,}5$, on attend une fréquence proche de $\frac{10}{20} = 0{,}5$ et une durée moyenne proche de $100$ ; pour $p = 0{,}55$, une fréquence proche de $0{,}88$.
Dans une ville au plan quadrillé, le promeneur choisit à chaque carrefour l'une des quatre directions (nord, sud, est, ouest), avec la probabilité $\frac{1}{4}$ pour chacune. Chaque coordonnée bouge alors comme une petite marche sur une droite, et l'on peut montrer que la distance typique au départ est encore de l'ordre de $\sqrt{n}$. Mais reviendra-t-il un jour au café ?
En 1921, le mathématicien hongrois George Pólya démontre un résultat devenu célèbre :
Sur une droite et dans un plan quadrillé, le marcheur revient à son point de départ avec une probabilité égale à $1$ (et même une infinité de fois). Dans l'espace quadrillé (six directions), la probabilité qu'il revienne un jour n'est plus que d'environ $0{,}34$.
On résume souvent ce théorème par une phrase attribuée au mathématicien Shizuo Kakutani : « un homme ivre finit par retrouver sa maison, un oiseau ivre peut se perdre pour toujours ». En dimension $3$, il y a tellement de directions pour se perdre que le retour devient incertain. La démonstration dépasse le programme : elle repose sur la vitesse à laquelle la probabilité d'être au départ tend vers $0$ (en $\frac{1}{\sqrt{n}}$ sur une droite, en $\frac{1}{n}$ dans le plan, en $\frac{1}{n\sqrt{n}}$ dans l'espace), et sur le fait qu'une somme de ces termes est infinie dans les deux premiers cas, finie dans le troisième.
Attention cependant : « probabilité $1$ » ne veut pas dire « vite ». Dans le plan, le temps d'attente moyen avant le retour est infini ; la figure suivante le montre : sur des milliers de pas, les retours au départ sont rares.
Pendant l'été 1827, le botaniste écossais Robert Brown observe au microscope de minuscules particules issues de grains de pollen, en suspension dans l'eau : elles s'agitent sans cesse, en tous sens, sans jamais s'arrêter. Il pense d'abord à une forme de vie, puis constate que des poussières minérales font la même chose. Le phénomène prend son nom : le mouvement brownien.
L'explication viendra de l'hypothèse atomique : le grain est bombardé en permanence par les molécules d'eau, beaucoup trop petites pour être vues, et les chocs ne se compensent pas exactement. À chaque instant, le grain reçoit une petite poussée au hasard : il fait une marche aléatoire.
En 1905, Albert Einstein publie un article qui fait de cette idée une prédiction mesurable. Comme pour la marche aléatoire, le grain ne s'éloigne pas proportionnellement au temps, mais selon une loi en racine carrée : la moyenne des carrés de ses déplacements dans une direction est proportionnelle au temps,
$$E\left(x^2\right) = 2D\,t,$$exactement comme $E\left(S_n^2\right) = n$ pour la marche aléatoire. Le coefficient $D$, appelé coefficient de diffusion, s'exprime à partir de la température, de la viscosité de l'eau, de la taille du grain et… du nombre d'Avogadro $N_A$, le nombre de molécules dans une mole. Einstein le dit lui-même : en mesurant les déplacements des grains, on pourrait compter les molécules.
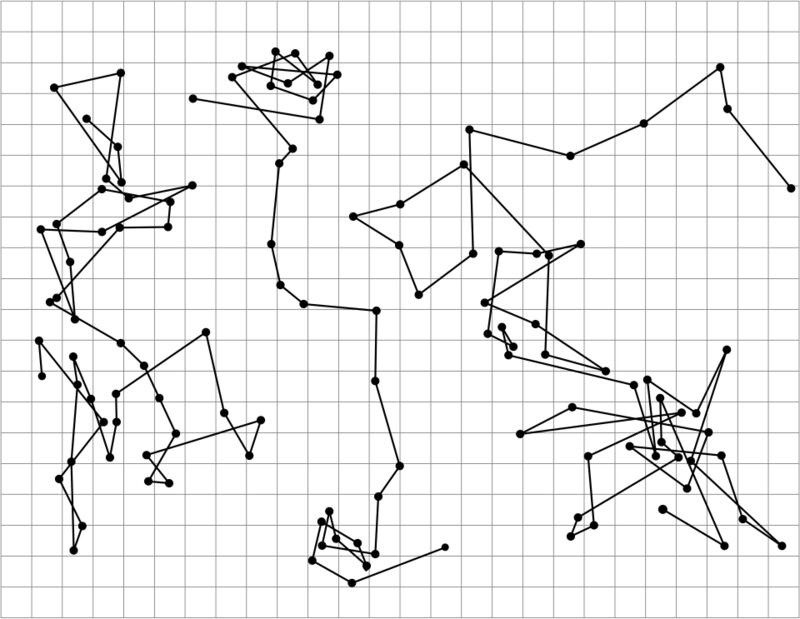
À partir de 1908, le physicien français Jean Perrin réalise ces mesures. Il fabrique des grains sphériques tous de la même taille (de gomme-gutte et de mastic, des résines), les observe au microscope, relève leurs positions à intervalles réguliers et vérifie la loi d'Einstein : le carré moyen du déplacement est bien proportionnel au temps. Il en déduit une valeur du nombre d'Avogadro, du même ordre que la valeur actuelle $6{,}02 \times 10^{23}$, et retrouve ce même ordre de grandeur par une dizaine de méthodes différentes.
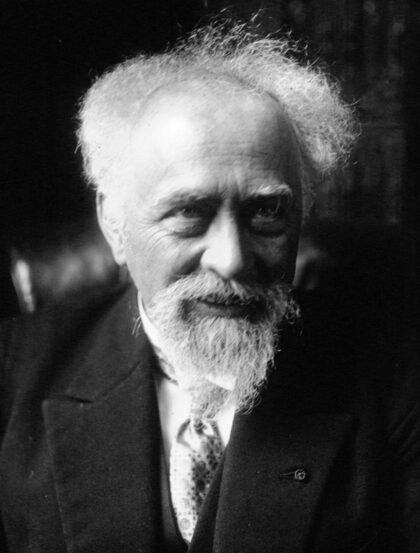
Le résultat est historique : au début du XXe siècle, certains savants doutaient encore de l'existence réelle des atomes, qu'ils voyaient comme une commodité de calcul. Les mesures de Perrin, publiées en 1909 puis dans son livre Les Atomes (1913), achèvent de les convaincre. Il reçoit le prix Nobel de physique en 1926. Une marche au hasard, et la loi en $\sqrt{t}$, ont ainsi servi à prouver que la matière est faite de molécules.
Une molécule de parfum, dans l'air immobile, subit des milliards de chocs par seconde : elle diffuse par une marche aléatoire. Pour une petite molécule dans l'air, le coefficient de diffusion est de l'ordre de $D = 10^{-5}$ m²/s. La loi $E\left(x^2\right) = 2Dt$ donne le temps typique pour parcourir une distance $x$ :
$$t = \frac{x^2}{2D}.$$Pour $x = 1$ cm, $t = \frac{10^{-4}}{2 \times 10^{-5}} = 5$ secondes. Pour $x = 1$ m, $t = \frac{1}{2 \times 10^{-5}} = 50\,000$ secondes, soit près de $14$ heures ! Cent fois plus loin, il faut dix mille fois plus de temps. Si l'on sent un parfum à l'autre bout d'une pièce en quelques secondes, ce n'est donc pas par la diffusion seule, mais parce que l'air bouge (courants, chaleur des corps) : un modèle simple permet ici de comprendre ce qui se passe vraiment.
La même loi explique pourquoi les cellules sont petites : à l'intérieur d'une cellule, l'oxygène et les nutriments se déplacent surtout par diffusion, très efficace sur quelques micromètres, mais beaucoup trop lente sur quelques centimètres. Les grands organismes ont besoin d'une circulation sanguine ou de sève.
L'énergie du Soleil est produite en son cœur. Un photon qui en part ne file pas en ligne droite : il est absorbé et réémis dans une direction au hasard des milliards de fois, et fait donc une marche aléatoire. Un calcul d'ordre de grandeur, avec un trajet supposé de $1$ cm entre deux chocs : pour parcourir le rayon du Soleil, $R \approx 7 \times 10^8$ m, soit $7 \times 10^{10}$ pas de $1$ cm, il faut de l'ordre de
$$\left(7 \times 10^{10}\right)^2 \approx 5 \times 10^{21} \text{ pas},$$soit, à la vitesse de la lumière, une distance totale d'environ $5 \times 10^{19}$ m, parcourue en $\frac{5 \times 10^{19}}{3 \times 10^{8}} \approx 1{,}6 \times 10^{11}$ secondes, environ $5\,000$ ans. Les modèles des astrophysiciens, qui tiennent compte de la densité très variable du Soleil, donnent des durées plus longues, de quelques dizaines de milliers à plus de cent mille ans selon les estimations. Une fois à la surface, il ne faut plus que huit minutes à la lumière pour arriver jusqu'à nous.
Cinq ans avant Einstein, un jeune mathématicien français, Louis Bachelier, soutient à Paris une thèse intitulée Théorie de la spéculation, avec Henri Poincaré dans son jury. Il y modélise les variations du cours d'une rente à la Bourse de Paris comme une marche aléatoire, et en tire, avant les physiciens, les lois du mouvement brownien : l'écart typique des cours grandit comme la racine carrée du temps.
Ses travaux restent presque oubliés pendant un demi-siècle, avant d'être redécouverts par les économistes. Les modèles de prix des produits financiers des années 1970 (comme celui de Black et Scholes, 1973) reposent sur ces idées. Leur limite est bien connue : les marchés réels connaissent des krachs beaucoup plus brutaux et plus fréquents que ne le prévoit une marche aléatoire, ce qui nourrit encore les débats.
- Les pas d'une vraie marche ne sont pas toujours indépendants : un promeneur, une bactérie ou un animal ont une certaine mémoire de leur direction. On parle alors de marche « persistante », qui s'éloigne plus vite.
- La longueur des pas n'est pas toujours la même : certains animaux qui cherchent leur nourriture alternent petits déplacements et grands sauts, ce qui change la loi d'éloignement.
- Le mouvement brownien réel est continu : la marche aléatoire n'en est qu'une approximation à pas discrets, comme la méthode d'Euler pour une équation différentielle.
- Bienaymé-Tchebychev ne donne qu'une majoration, souvent large : il ne faut pas la lire comme une valeur de la probabilité.
Ce texte n'est pas un Grand Oral. Il rassemble des connaissances dans lesquelles chacun peut choisir une direction, la creuser et formuler sa propre question. Quelques directions possibles :
- Mathématiques : la loi binomiale et le dénombrement des chemins ; la distance typique $\sqrt{n}$ par la variance ; ce que dit et ne dit pas l'inégalité de Bienaymé-Tchebychev ; la décroissance de la probabilité de retour ; la particule entre deux murs et les suites récurrentes ; la simulation en Python.
- Physique-chimie : le mouvement brownien, Einstein et Perrin, la preuve de l'existence des atomes ; la diffusion ; la lumière qui sort du Soleil.
- SVT : la diffusion dans les cellules et la taille des êtres vivants ; la dérive génétique ; les déplacements des animaux et des bactéries.
- SES : Bachelier et la modélisation des cours de bourse ; ce que les marches aléatoires prévoient et ce qu'elles ne prévoient pas (les krachs).
Le jury peut interroger sur les chapitres de spécialité mobilisés. Avec ce thème, il est utile de connaître parfaitement : le dénombrement (principe multiplicatif, combinaisons, triangle de Pascal) ; la loi de Bernoulli et la loi binomiale, leur espérance et leur variance ; la linéarité de l'espérance et la variance d'une somme de variables indépendantes ; l'inégalité de Bienaymé-Tchebychev et la loi des grands nombres ; la formule des probabilités totales ; les suites arithmétiques et le sens de variation d'une suite ; les boucles en Python.
Pour réviser ces chapitres, l'application Maths FlashBac reprend tout le cours de spécialité en cartes.
- Une animation de ce site : la marche aléatoire.
- Sur ce site : La planche de Galton, La dérive génétique, La méthode de Monte-Carlo, La théorie des erreurs (la même racine de $n$) et Calculer un trajet en métro (une marche aléatoire sur un graphe).
- Marche aléatoire, mouvement brownien et Jean Perrin (Wikipédia).